loader image
空運珠寶怎麼報關?高單價貨品的申報、保險與海關查驗重點

空運珠寶怎麼報關?高單價貨品的申報、保險與海關查驗重點

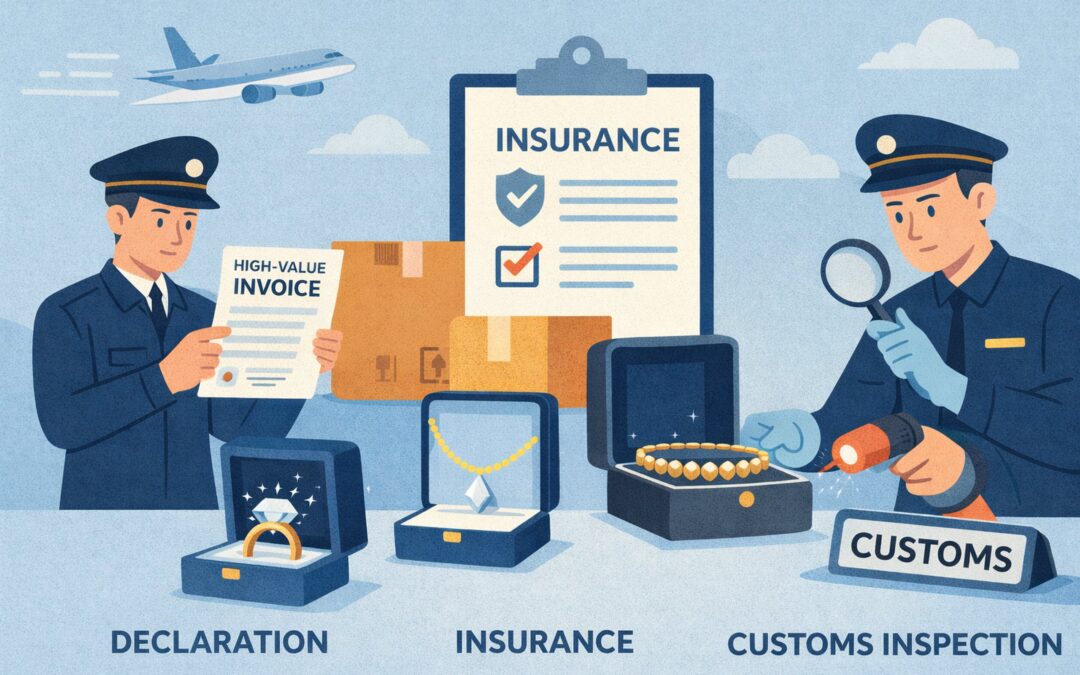
珠寶、貴金屬、鑽石等高單價貨品,多半選擇「空運」進出口,以縮短運輸時間、降低風險。然而,也正因為貨值高、易變現、風險大,海關對珠寶空運報關的審查標準特別嚴格。

本篇將從報關實務角度,帶你完整了解空運珠寶報關的流程、申報重點、保險規劃與常見查驗問題,協助業者避免補稅、延誤甚至罰鍰。


一、為什麼珠寶幾乎都走空運?

原因 說明
貨值高 單件商品可能數十萬甚至上百萬
體積小、重量輕 空運成本相對可控
風險控管 運輸時間短、失竊風險較低
商業需求 展示、寄售、拍賣、維修回運

👉 也因上述特性,海關通常將珠寶列為 高風險貨品,申報正確性非常關鍵。


二、空運珠寶報關的基本流程

  1. 貨品抵達機場(桃園 / 松山)

  2. 航空公司或貨代開立空運提單(AWB)

  3. 報關行進行進口報關申報

  4. 海關文件審查(必要時實體查驗)

  5. 繳納關稅與營業稅(如有)

  6. 放行後提貨


三、珠寶報關必備文件

文件名稱 用途 注意事項
商業發票(Invoice) 認定貨值 貨名、材質、單價需清楚
裝箱單(Packing List) 核對數量 單件列示為佳
空運提單(AWB) 運輸憑證 收貨人需與報關單一致
材質證明 鑽石、貴金屬 證明真實材質
保險證明(如有) 高價值貨 建議必備
合約/寄售文件 非買賣情形 防止被誤認成交

四、珠寶貨品申報的關鍵重點(非常重要)

1️⃣ 貨品名稱不可籠統

❌ 錯誤示範:

Jewelry / Accessories / Parts

✅ 正確示範:

Gold necklace with diamond
18K gold ring
Loose diamond, 0.5 carat

👉 貨名越清楚,越不容易被要求補件或查驗。


2️⃣ 貨值申報必須合理

珠寶屬於海關「高度關注貨值」品項,常見被盯上的原因包括:

  • 單價明顯低於市場行情

  • 與同類進口紀錄落差過大

  • 發票金額與保險金額不一致

📌 實務建議:

  • 準備報價單、合約、拍賣資料作為佐證

  • 若為樣品或寄售,務必備妥相關證明文件


五、珠寶進口會被課哪些稅?

稅目 說明
關稅 視稅則號列而定(多為5%上下)
營業稅 5%
其他 特定情況可能涉及反傾銷或管制

💡 若為 暫時進口(展覽、展示、維修),可評估是否適用免稅或保證金制度。


六、珠寶一定會被海關查驗嗎?

不一定,但機率偏高。

海關常見查驗重點包括:

  • 實物是否與申報內容一致

  • 是否為貴金屬、鑽石

  • 數量、重量、材質是否相符

  • 是否涉及洗錢或不當低報

👉 查驗時通常會請進口人或報關行到場配合。


七、高單價貨品一定要保險嗎?

法律上「不是強制」,但實務上強烈建議。

風險 未保險後果
運輸遺失 全額自行吸收
查驗損壞 無法理賠
爭議 舉證困難

📌 保險金額建議與「實際貨值」一致,避免理賠爭議。


八、常見錯誤與風險整理

錯誤 後果
貨名模糊 補件、延誤
低報價值 補稅+罰鍰
未說明寄售 / 樣品 被視為成交
文件不一致 查驗風險提高

九、結語

空運珠寶報關的關鍵不是「快」,而是「準確與可被驗證」。
只要貨名清楚、貨值合理、文件齊全,就算是高單價貨品,也能順利通關。
進口報關中的「原產地證明」是什麼?為什麼影響關稅這麼大?

進口報關中的「原產地證明」是什麼?為什麼影響關稅這麼大?

進口報關中的「原產地證明」是什麼?為什麼影響關稅這麼大?

在進口報關時,除了發票、裝箱單、提單等基本文件外,「原產地證明(Certificate of Origin, 簡稱 C/O)」也是影響關稅稅率與通關速度的關鍵文件之一。許多企業因忽略這份文件,而錯失可享的免稅或優惠關稅待遇。本文將帶你完整了解原產地證明的重要性、種類、申請方式與報關實務重點。


一、什麼是原產地證明(C/O)?

原產地證明是一份由出口國官方或授權機構核發的文件,用來證明貨品的實際生產地(產地國)。
各國海關會根據原產地,判斷該貨品是否符合自由貿易協定(FTA)的優惠稅率,或是否需要課徵額外反傾銷稅、保障措施稅等。

👉 簡單說:C/O 影響你要不要繳稅、繳多少稅。


二、為什麼原產地會影響關稅?

台灣與多國簽有 自由貿易協定(FTA),例如與新加坡、紐西蘭、關島、日本等國。
若貨品產地符合協定規範,就能享有較低甚至「零關稅」的優惠。
相反地,若未附原產地證明,系統會自動套用「一般最惠國稅率(MFN Rate)」或「非優惠稅率」,導致稅金增加。

貨品 原產地 是否附C/O 關稅率 結果
衣服 越南 有(RCEP) 0% 享免稅優惠
衣服 越南 無 12% 須繳稅
手機配件 中國 無 5% 一般稅率
手機配件 日本 有(台日協定) 0% 免稅通關

三、常見的原產地證明類型

類型 全名 適用範圍 核發機構
Form A 普遍性優惠關稅原產地證明 由開發中國家出口至已開發國 出口國政府機構
Form E 中國-東協自由貿易協定用 中國、東協國家間貿易 出口國海關或商會
Form F / AJ / NZ 等 特定FTA協定用 台灣與簽署國 經濟部國貿局
一般C/O(Non-preferential) 非優惠性原產地證明 一般貿易用 商會或出口國政府

四、如何申請原產地證明?

  1. 向核發單位申請(如商業總會、經濟部國貿局)

  2. 提供出口文件:

    • 商業發票(Invoice)

    • 裝箱單(Packing List)

    • 製造工廠證明、原材料來源等

  3. 電子簽章與查驗:多數國家現已採線上申請與電子驗證系統。

  4. 核發後寄交進口報關行,作為報關文件之一。


五、報關時原產地證明的常見錯誤

錯誤項目 結果 解決方式
文件遲到(貨已到港未附C/O) 關稅按一般稅率課徵 可於一定期限內補送申請退稅
C/O 貨品描述與發票不符 被退單或延遲放行 確認文件一致性(品名、重量、型號)
原產地規則不符(轉運或加工過度) 不予認定優惠 需重新判定原產地資格
授權核發機構錯誤 不被承認 改由官方認可機構補正

六、如何避免被判定為「偽造或不符原產地」

海關對於「轉運國貼標籤改產地」等行為非常重視。
若被查獲刻意偽報產地,將面臨以下處罰:

  • 依《關稅法》第36條:可處 3倍以下罰鍰

  • 情節重大者:貨品沒入 或 刑責

  • 進口商被列為高風險名單,未來報關審查更嚴

✅ 建議做法:

  • 保留製造商出貨證明與材料來源文件

  • 避免讓貨品經第三地加工或更換包裝

  • 主動告知報關行貨品來源,確保申報正確


七、重點整理表

重點 說明
原產地證明(C/O)是判定稅率與優惠關鍵文件 直接影響關稅高低
有正確C/O可享FTA免稅或低稅 無則依一般稅率
常見錯誤包括描述不符、延遲補件、核發單位錯誤 應提前確認資料一致
偽造產地屬重罰行為 可罰3倍稅額甚至沒入貨物
建議由專業報關行協助查驗與審核 確保順利享優惠並合法通關

📦 結語:
原產地證明看似只是一張紙,卻是影響關稅高低的「關鍵證據」。
企業若能事前確認產地資格、正確申報,便能合法享受關稅優惠、縮短報關時間,也避免日後的追稅或罰款風險。若不確定該由哪一國開立、哪一種表格最適用,建議交由專業報關行協助判定與代辦。

報關文件總整理:發票、裝箱單、提單的關鍵資訊

報關文件總整理:發票、裝箱單、提單的關鍵資訊

報關文件總整理:發票、裝箱單、提單的關鍵資訊

在進出口通關過程中,文件是否齊全與正確,往往決定報關是否順利。
對報關行而言,最核心的三大文件就是:

✅ 商業發票(Commercial Invoice)
✅ 裝箱單(Packing List)
✅ 提單(Bill of Lading / Air Waybill)

這三份文件是海關判定貨品真實交易、核對數量與課稅依據的重要依據。
本文將帶你完整了解它們的用途、應包含的欄位、常見錯誤與實務建議。


一、報關需要哪些文件?

以下是常見進口報關時會使用的文件類別整理表👇:

文件名稱 中文名稱 是否必要 功能說明
Commercial Invoice 商業發票 ✅ 必要 確認貨品成交金額與貿易條件
Packing List 裝箱單 ✅ 必要 核對貨品數量、重量與包裝方式
Bill of Lading / Air Waybill 提單 / 空運提單 ✅ 必要 證明運輸權利與貨物所有權
Certificate of Origin 產地證明書 視情況 供稅率優惠或原產地要求
Insurance Policy 保險單 視情況 若為CIF條件需提供
Import Permit 進口許可證 特定品項需 管制品項報關核准依據

二、商業發票(Commercial Invoice)

商業發票是報關最重要的文件之一,海關會依此判定「貨值」與「稅額基準」。
它相當於「正式交易憑證」,必須與真實交易金額一致。

📄 商業發票必填欄位:

欄位名稱 中文說明 注意事項
Exporter 出口商名稱與地址 須與提單一致
Consignee 收貨人名稱與地址 須與報關單一致
Invoice No. & Date 發票號碼與日期 不可空白
Description of Goods 貨品名稱與說明 建議具體描述(如材質、用途)
Quantity 數量 須與裝箱單對應
Unit Price / Total Price 單價與總價 貨幣單位須明確(如USD、EUR)
Incoterms 貿易條件(CIF/FOB等) 決定完稅價計算基準
Country of Origin 原產國 決定是否適用關稅優惠
Signature 出口商簽章 無簽章可能被要求補件

⚠️ 常見錯誤範例

錯誤 後果
發票金額與付款證明不符 被懷疑低報價,海關要求補文件
貨幣單位漏寫 海關無法判定金額,延誤放行
貨名太籠統(如“parts”、“goods”) 要求補具體說明,如“plastic auto parts”
出口商與提單承運人不同 要求說明貿易關係或代理人授權

✅ 專業建議

  • 若報價包含運費或保險,應註明「CIF」;若不含則為「FOB」,並附運費證明。

  • 若有折扣、佣金、免費樣品等,也應在發票上清楚註記,例如:

    “Free of charge for exhibition purpose only”
    “Discount 10% due to long-term contract”


三、裝箱單(Packing List)

裝箱單用於核對貨物的數量、體積、重量與包裝方式,是貨櫃查驗與海關審核的依據之一。
尤其在進口清關與貨櫃拆櫃時,裝箱單的重要性更高。


📦 裝箱單必填欄位:

欄位名稱 中文說明 注意事項
Shipper / Exporter 出口商名稱 與發票一致
Consignee 收貨人名稱 與報關單一致
Invoice No. 對應發票號碼 保持一致性
Packing Details 包裝方式 如「Cartons」、「Pallets」、「Crates」
Description of Goods 貨品名稱 建議與發票描述一致
Quantity 數量 總數量須相符
Net Weight / Gross Weight 淨重 / 毛重 須標示單位(KG / LBS)
Measurement 體積 通常以CBM為單位(立方公尺)

📐 CBM(立方公尺)計算方式

CBM 是貨運計費的重要依據,海運費、倉租、併櫃費多以此計算。

公式:長(公尺) × 寬(公尺) × 高(公尺) × 箱數 = CBM

範例:
貨品尺寸為 0.8m × 1.2m × 1.0m,共10箱:

0.8 × 1.2 × 1.0 × 10 = 9.6 CBM

若海運報價為 USD 5/CBM,則運費為 USD 48。


⚠️ 常見錯誤與風險

錯誤 結果
淨重與毛重顛倒 造成運費或關稅錯算
尺寸未含包裝材料 實際體積超出導致加價
與發票內容不符 被海關要求補對照文件
未標示貨品分箱位置 查驗時增加時間成本

✅ 專業建議

  • 使用統一單位(公尺、公斤),避免混用英制單位。

  • 每批貨品都應標示箱號(如 Box 1/10, 2/10, …),方便查驗。

  • 若有不同材質或用途的貨品,應分開列項。


四、提單(Bill of Lading / Air Waybill)

提單是整個海運或空運的運輸契約與貨權憑證。
它不僅代表貨物運輸資訊,也是收貨人領貨的依據。


🚢 提單類型簡介

提單類型 簡介 特點
Original B/L(正本提單) 實體文件,領貨須交正本 常見於傳統貿易
Seaway Bill(電放提單) 無實體文件,電腦放行 適合信任交易
House B/L(分提單) 貨代公司開立 多用於併櫃小量貨
Master B/L(主提單) 船公司開立 對應整櫃或多貨代貨物
Air Waybill(空運提單) 空運使用 無正本制度,電子化通行

📄 提單主要欄位

欄位名稱 中文說明 注意事項
Shipper 出貨人 與發票出口商一致
Consignee 收貨人 與報關單一致
Notify Party 通知人 通常為報關行或貨代
Port of Loading / Destination 起運港 / 目的港 錯誤可能造成延誤
Vessel / Flight No. 船名 / 航班號 應與實際航程相符
Marks & Numbers 標記與箱號 須與裝箱單一致
Description of Goods 貨品名稱 應與發票一致
Freight Term 運費條件(Prepaid / Collect) 影響完稅價
B/L No. 提單號碼 用於貨況追蹤與報關

⚠️ 常見錯誤與風險

錯誤 結果
提單與發票出口商不同 被懷疑為第三方交易,需補文件
起運港填錯 無法正確通關或退稅
電放未申請但未寄正本 貨到港卻無法提領
貨品描述不符 延誤報關或遭海關退單

✅ 專業建議

  • 若是電放(Seaway Bill),務必確認「Telex Release」註記。

  • 提單號碼是貨況追蹤與報關查驗的重要依據,務必清楚填寫。

  • 若發票與提單上的出口商不同,應附上授權書或代理證明。


五、文件一致性檢查表

報關前務必確認以下項目三份文件內容是否一致👇

檢查項目 商業發票 裝箱單 提單 是否一致
出口商名稱 ✅ ✅ ✅
收貨人名稱 ✅ ✅ ✅
貨品名稱 ✅ ✅ ✅
數量 ✅ ✅
毛重 / 淨重 ✅ ✅
發票號碼 ✅ ✅
起運港 / 目的港 ✅
貨幣單位 ✅

🔍 小提醒:
若三份文件之間有任何差異(例如發票寫「ABC Ltd.」,提單卻是「ABC Trading」),海關可能要求補件說明,造成通關延誤。


六、報關行實務小撇步

  1. 文件先審後報
    在報關前,由報關行協助檢查發票、提單、裝箱單一致性,可提前發現問題。

  2. 資料電子化保存
    建議同時保存 PDF 與 Excel 版本,以便日後查帳或退稅使用。

  3. 樣板文件統一格式
    對長期合作客戶,報關行可提供發票與裝箱單範本,避免漏欄。

  4. 進出口前確認HS CODE
    貨品描述要與稅則號列一致,避免發票貨名過於模糊。


七、結語

報關文件看似繁瑣,實際上只要三份主文件一致、資料清楚、交易真實,就能大幅降低被退單與延誤風險。
許多報關問題(如低報、貨名不符、補件)都源於文件前期準備不周。

若能讓專業報關行協助審核與預審,企業就能在全球貿易中穩定通關、降低成本,讓貨品更快抵達市場。

如何正確申報進出口貨值?避免被認定低報價

如何正確申報進出口貨值?避免被認定低報價

如何正確申報進出口貨值?避免被認定低報價

在國際貿易中,「貨值申報」是報關時最敏感、也最容易被海關抽查的項目。若海關認為報關價格明顯偏低,就可能啟動「低報價調查」,不僅補稅,還可能加罰,甚至列入高風險名單。
這篇文章將帶你了解「貨值申報」的原則、常見錯誤與被懷疑低報的原因,並教你如何正確報價,確保通關順利。


一、什麼是「貨值申報」?

「貨值(Customs Value)」是指海關認定的貨物成交價格,也就是課徵關稅、營業稅等的基礎。
依據《關稅法》第29條及《海關估價辦法》,進口貨物的完稅價格原則上以CIF價格(成本+保險+運費)為基準。


📘 CIF、FOB、EXW 差在哪?

貿易條件 中文說明 是否包含運費 是否包含保險費 海關採用狀況
CIF 成本+保險+運費 ✅ 是 ✅ 是 ✅ 海關完稅價格依此計算
FOB 船上交貨價(僅含成本) ❌ 否 ❌ 否 ❌ 需補加運保費
EXW 工廠交貨價(買方自提) ❌ 否 ❌ 否 ❌ 不可直接用於完稅價

✅ 小重點:若報關資料上標示 FOB 價格,報關行需協助加計「運費與保險費」換算為 CIF 價格後申報。


二、海關認定低報價的常見原因

常見情況 說明 結果
1. 報關價格明顯低於同類貨品行情 同品項進口單價差異過大(如同樣手機一台報價只要USD10) 被列入「異常低價」警示清單
2. 進出口雙方有關係人 若買賣雙方為關係企業,海關會懷疑價格受控制 需補充「關係交易說明」
3. 發票或付款資料不符 報關金額與實際匯款金額不同 被要求補件或重新估價
4. 無法提供交易憑證 沒有發票、合約、付款證明等文件 被認定報價不實
5. 故意拆單或分批報關 為避開稅率或免稅門檻 違反《關稅法》第37條,處二倍以下罰鍰

三、低報價的罰則與後果

違規情形 法源依據 罰則內容
低報價或短報貨值 《關稅法》第39條 補稅並處短繳稅額二倍以下罰鍰
無真實發票或虛報價格 《關稅法》第37條 沒收貨物或處貨價二倍以下罰鍰
蓄意逃漏關稅 《海關緝私條例》第32條 沒收貨物並得追究刑責
關係交易未說明 《海關估價辦法》第7條 要求提供佐證文件,否則改由海關估價

實務提醒:
若遭海關認定「低報」,不僅需補稅與罰鍰,未來同一公司、同一品項將被列為高風險貨物,增加抽查比例與通關時間。


四、正確報價的實務原則

✅ 1. 確保發票金額與實際交易一致

所有交易文件(發票、合約、匯款水單)應金額一致。若是折扣、佣金或包裝費,應在發票中明確註明。

✅ 2. 附上充分的交易證明文件

包含:

  • 商業發票(Commercial Invoice)

  • 裝箱單(Packing List)

  • 匯款或信用狀付款憑證

  • 採購合約或訂單(PO)

✅ 3. 關係企業交易要主動揭露

若買賣雙方屬同一集團或持股關係,應主動提供「關係交易聲明書」,並說明價格訂定方式(如成本加成、國際市價等)。

✅ 4. 了解市場行情價

可參考:

  • 同類商品歷史報關價格(可由報關行協助查詢)

  • 官方進出口統計資料

  • 貿易報價平台(如Alibaba、ImportYeti)

✅ 5. 讓報關行協助核價與試算

報關行能依照貨品特性、材質、用途與產地,協助判斷合理貨值範圍,減少低報爭議。


五、實際案例解析

📍 案例一:報價低於市場 50%,被補稅又罰鍰

台北某公司進口一批電動滑板車,報價為USD15/台。海關比對近似品資料,平均行情為USD30/台,遂認定低報。經估價後補稅新台幣28萬元,另依第39條加罰同額罰鍰。

錯誤原因:
公司以為報低價可少繳稅,但海關具備完整比價資料庫,低報幾乎無法逃過稽查。

正確做法:
報關時附上外國供應商報價單與付款憑證,證明價格確實偏低有原因(例如促銷或清庫存)。


📍 案例二:關係企業交易未揭露

某跨國企業台灣子公司自母公司進口零件,報價偏低,未註明關係。海關發現進出口商稅籍資料相同後,要求補交「關係交易文件」。最終雖無逃稅,但被記錄為高風險報關單。

建議:
即使價格合理,也應主動揭露「關係交易」,附上說明文件,表明價格為公允交易價。


六、如何計算完稅價格(CIF價)

假設某批貨品報價為 FOB USD 1,000,海運費為 USD 100,保險費為 USD 10:

完稅價格(CIF)=成本+運費+保險費
CIF = 1,000 + 100 + 10 = USD 1,110

若貨品適用關稅10%、營業稅5%:

項目 計算式 稅額
關稅 CIF × 10% USD 111
營業稅 (CIF + 關稅) × 5% USD 61.05
合計稅金 111 + 61.05 USD 172.05

💡 小提醒:
若低報價導致CIF金額被低估,不僅影響關稅,連帶營業稅也會少報,罰則更重。


七、如何回應海關懷疑低報?

若海關通知「疑似低報價」,應盡快提供以下文件說明:

  1. 商業發票與付款證明(匯款單或信用狀)

  2. 採購合約或報價單(含交易條件)

  3. 供應商折扣說明或促銷活動證明

  4. 與同品項歷史報關價格對比表

  5. 若為清庫存或樣品,提供供應商證明信

若能提供充分資料證明交易真實,海關多會予以放行,不再追加稅款。


八、避免低報疑慮的 5 大建議

建議項目 實務重點
1. 保留所有交易文件 即使小額樣品,也要有對帳紀錄。
2. 價格異常時主動說明 若有特價或贈品,應於報關前備註。
3. 不任意拆單 拆單避稅最容易被查,應由專業報關行評估。
4. 定期檢視歷史報價 維持合理價格範圍,避免與市場脫節。
5. 與報關行保持溝通 讓報關行協助審核文件及稅額試算。

九、結語

在全球貿易透明化的今日,海關擁有完整的國際價格資料庫與關聯稽查系統,「低報價」不僅逃不掉,反而會帶來更高成本與風險。
正確、誠實地申報貨值,搭配專業報關行的協助,才是企業穩定進出口、降低稅務風險的最佳策略。

進口貨品報關常見錯誤與罰則解析

進口貨品報關常見錯誤與罰則解析

進口貨品報關常見錯誤與罰則解析

在國際貿易中,「報關」是將貨物合法進出口的重要程序。然而,許多企業或個人因不熟悉報關規定,常在文件填報或資料判斷上出現錯誤,導致被課稅、罰鍰甚至退運。以下就從實務角度,整理出進口報關最常見的錯誤與罰則,幫助企業避免代價高昂的疏忽。


一、報關錯誤為何容易發生?

報關作業牽涉法律、稅則、國際貿易條件(Incoterms)、以及海關稽查制度等多重環節。以下幾個狀況最容易導致錯誤:

  1. 文件來源分散:進口文件由外國供應商、貨代、報關行、收貨人多方提供,稍有不一致就可能出錯。

  2. 商品分類複雜:HS Code判別需依「材質」、「用途」、「功能」綜合判斷,一旦誤判,稅率可能差距數倍。

  3. 缺乏報關經驗:第一次進口或跨產業商品常因不了解規範而誤報或漏報。

  4. 趕時間報關:急於清關導致文件未仔細核對,如發票金額、數量、重量不符等。


二、常見的進口報關錯誤類型

錯誤類型 內容說明 可能後果
1. HS Code誤報 錯誤判定貨品分類,導致稅率錯誤 補稅+罰鍰,嚴重者退運或沒入
2. 發票金額不符 商業發票金額與實際付款金額不符 補稅、要求重新報關
3. 原產地誤報 實際產地與報關單不符 違反原產地規定,喪失優惠關稅
4. 產品描述不完整 僅寫「機器零件」而未具體說明用途與材質 退單重報或被海關延遲放行
5. 檢驗或許可未辦理 未先辦理農檢、衛檢或BSMI認證 扣關、罰鍰或退運
6. 重量或件數不符 與提單、裝箱單不一致 退單、補件或被視為短少貨
7. 稅金申報錯誤 過低報價或未申報附加費用 補稅+2倍以下罰鍰

三、報關錯誤實例分析

✅ 案例一:HS Code誤用造成高額補稅

A公司進口一批「電子測試儀器」,誤將其歸類為「電氣測量設備」,稅率差距達10%。經海關抽查後,被要求補稅新台幣80萬元,另依《關稅法》第39條加罰80萬元罰鍰。

解析:
HS Code分類須根據「實際功能」與「使用目的」判定,僅依名稱或廠商建議易誤導。建議企業應提供產品型錄、照片或說明書給報關行確認。


✅ 案例二:原產地錯誤導致失去免稅優惠

B公司自越南進口服飾,原材料來自中國,卻以「越南製造」申報。經查後認定未符合RCEP原產地規則,導致補徵關稅及罰鍰共計40萬元。

解析:
原產地標示不僅影響「稅率優惠」,還涉及「產地證明合法性」。若加工未達實質轉型標準,就不能宣稱為他國製造。


✅ 案例三:貨物描述不實造成清關延誤

C公司報關時僅填「零件」,未載明用途與材質。海關要求補充資料並送實體查驗,清關延誤7天,增加倉租與滯報費約新台幣3萬元。

解析:
貨物描述應具體,如「鋁製汽車煞車系統零件」比單純填「零件」更符合規範,也能減少查驗機率。


四、相關法規與罰則依據

法源依據 條文摘要 罰則內容
《關稅法》第39條 蓄意或重大過失致短繳稅款者 補稅並處短繳稅額二倍以下罰鍰
《關稅法》第37條 未依規定申報或申報不實 沒收貨物或處貨價二倍以下罰鍰
《海關緝私條例》第32條 意圖逃漏關稅之行為 沒收貨物,得併科刑責
《海關報關業管理規則》 報關資料應真實完整 若報關行違規,得廢止執照

五、避免錯誤的五大實務建議

建議項目 實務重點
1. 事前確認貨品資料 取得型錄、材質說明、照片,避免誤判HS Code。
2. 建立內部審核流程 出口商、報關行、財務部門應交叉核對金額與品項。
3. 與專業報關行合作 熟悉不同產業法規與檢驗流程,減少退單機率。
4. 保留交易紀錄 發票、匯款、水單等證明有助事後查驗或申訴。
5. 熟悉海關抽查制度 了解「風險分類」規則,高風險貨品需更詳細申報。

六、若已發生錯誤,應如何補救?

  1. 自動補報(自動更正)
    若發現錯誤可於報關後6個月內主動向海關申請更正。此舉可減輕或免除罰鍰。

  2. 申請退稅或改課
    若因錯誤導致多繳稅,可提出退稅申請,附上證明文件。

  3. 提出申復或訴願
    若認為罰鍰不合理,可依《關稅法》第44條提起行政救濟。

  4. 與報關行聯繫重報或補件
    由報關行重新送件更正,避免重罰或退運。


七、總結:專業報關是企業進口的安全閥

進口報關錯誤不僅會導致金錢損失,更可能影響企業信用與後續通關速度。若企業能與專業報關行合作,於報關前確認商品分類、稅則及檢驗需求,便能有效降低風險,確保清關順利。

✅ 小提醒:
在國際貿易中,「第一次進口」最容易出錯。若您是新手企業或電商賣家,建議在報關前先與報關行確認資料,以免延誤上架或被海關罰款。